- واشنطن تدعو إيران إلى وقف تسليح الحوثيين
- اليمن.. مواجهات في عدة جبهات بتعز وغارات جوية تستهدف مواقع للحوثيين
- وزارة الخارجية اليمنية تثمن موقفًا دوليًا موحدًا بشأن اليمن وأمن البحر الأحمر
- تصاعد القتال في اليمن يهدد بموجة نزوح جديدة وتدفقات متزايدة للاجئين
- اليمن يوقع اتفاقية أممية لتعزيز مكافحة الجرائم السيبرانية
- القوات الحكومية تعلن احكام سيطرتها على جبل "قرفان" الاستراتيجي جنوبي تعز
- القوات المسلحة اليمنية تحمّل الحوثيين مسؤولية سلامة الأسرى المحتجزين لديها
- وزير الدولة البريطاني يجدد دعم بلاده للسعودية والحكومة اليمنية ويدين التصعيد الحوثي
- غارات جوية مكثفة تستهدف الحوثيين في الساحل الغربي والقوات الحكومية تصد هجمات للجماعة
- "بيان رباعي" من نيويورك يندد بالاعتداءات الحوثية على السعودية
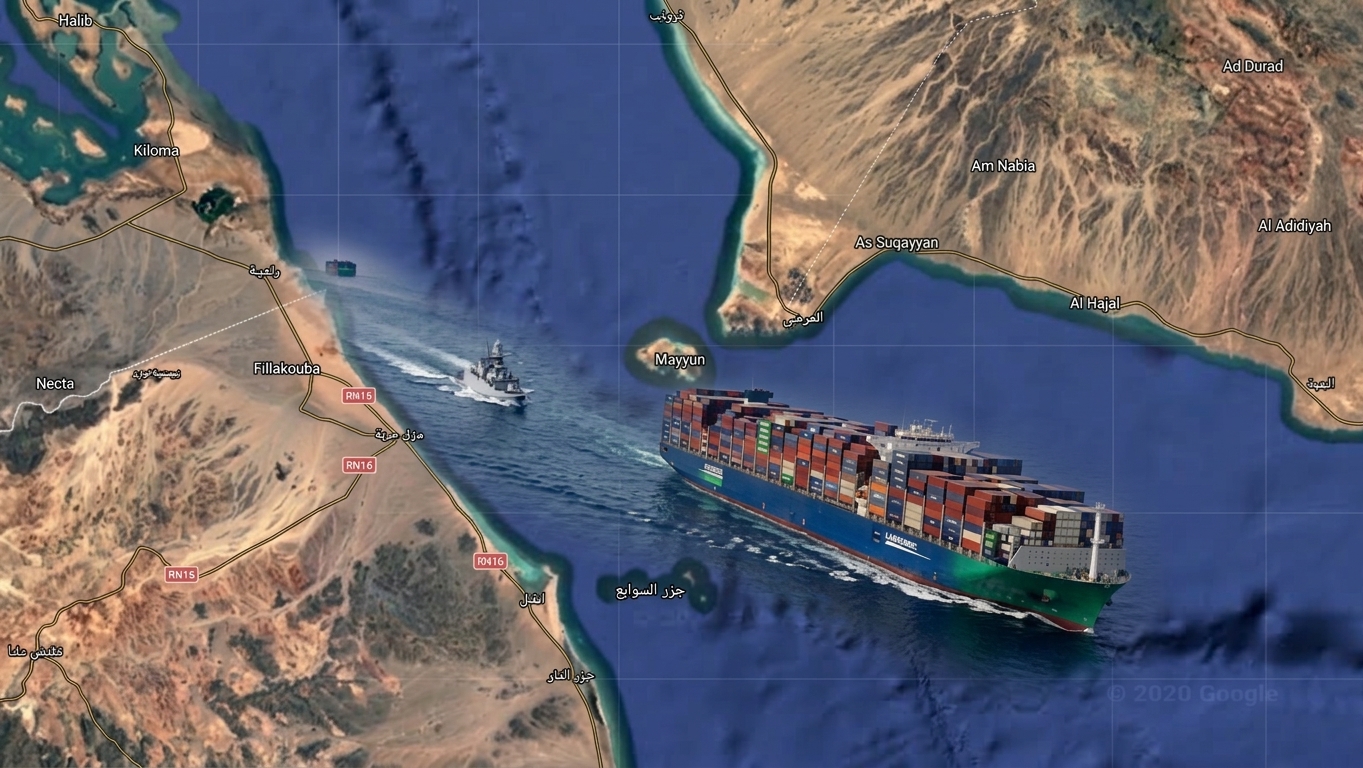
منذ اندلاع الحرب في الشرق الأوسط في فبراير/ شباط الماضي، لم تعُد تداعياتها حبيسة حدود اليمن أو إيران أو إسرائيل، فتسلّل أثرها، بهدوء لكن بعمق، إلى شريان بحري يبعد آلاف الأميال من ساحات المواجهة المباشرة، باب المندب.
وما بدا في البداية أزمة أمنية إقليمية محصورة، تحول تدريجاً إلى زلزال يعيد ترتيب خريطة التجارة البحرية العالمية، ويضع القارة الإفريقية التي لم تكُن طرفاً في هذا الصراع، أمام معادلة معقدة من المكاسب المحدودة والخسائر الجسيمة.
وعبّرت القاهرة والرياض خلال لقاء جمع ولي العهد السعودي الأمير محمد بن سلمان بالرئيس المصري عبدالفتاح السيسي أخيراً، عن قلق مشترك إزاء هذا الملف، مشددتين على أهمية ضمان حرية الملاحة في مضيقي هرمز وباب المندب معاً، في إشارة واضحة إلى أن الأزمة لم تعُد قابلة للاحتواء في نطاقها اليمني الضيق، بل باتت تهدد استقرار التجارة الدولية برمّتها.
والمؤشر الأكثر دلالة على حجم هذا الاضطراب يأتي من قلب قناة السويس نفسها، فبحسب تقديرات خبراء اقتصاديين، بلغت نسبة التراجع في أعداد بعض أنواع السفن العابرة للقناة أكثر من 50% خلال ذروة الأزمة، وهو تراجع يهدد إيرادات القناة بمليارات الدولارات سنوياً، ويفسر وحده حجم الاندفاع الجماعي نحو المسار الأفريقي البديل.
في هذا السياق بدأت شركات الشحن العالمية الهروب إلى الأمام، أو بالأحرى، الهروب جنوباً، فأعادت مجموعات الشحن الكبرى "ميرسك" الدنماركية و"هاباغ لويد" الألمانية توجيه أساطيلها للدوران حول القارة الأفريقية بدلاً من عبور قناة السويس وباب المندب، في مسار أطول زمناً وأعلى كلفة، لكنه أكثر أمناً.
وهذا التحول ليس تفصيلاً تقنياً في خرائط الشحن، بل إنه حدث استراتيجي بامتياز، إذ لم يشهد العالم تحولاً بهذا الحجم في مسارات التجارة البحرية بين آسيا وأوروبا منذ افتتاح قناة السويس قبل أكثر من قرن ونصف القرن.
والأرقام توثق حجم هذا الانقلاب الملاحي بدقة، فالدوران حول أفريقيا يضيف أسبوعين في الأقل إلى الرحلة بين آسيا وأوروبا، فيما تقدّر مصادر أخرى الزيادة الزمنية الإجمالية بما بين سبعة و20 يوماً إضافياً بحسب نوع السفينة ووجهتها.
أما الكلفة، فقفزت أسعار الشحن على مسارات رأس الرجاء الصالح، وفق بيانات منصة "فريتوس" من نحو 2500 دولار إلى نحو 3000 دولار لكل حاوية مكافئة لـ40 قدماً في منتصف مارس/ آذار الماضي، قبل أن تستقر عند مستوى مرتفع نسبياً بلغ نحو 2700 دولار.
وفي منتصف أبريل/ نيسان الماضي، سجلت حركة مرور ناقلات النفط حول رأس الرجاء الصالح مستوى قياسياً غير مسبوق، مما يؤكد أن هذا التحول لم يعُد استثناءً عابراً، بل بات نمطاً راسخاً في سلوك الملاحة العالمية ما دام أن الاضطراب الأمني لا يزال مستمراً في الشمال.
وأن تُجبر كل سفينة على الالتفاف حول القارة الأفريقية بدلاً من عبور السويس يعني ساعات إضافية من الوقود وكلف تأمين أعلى وزمن وصول أطول تُترجم في نهاية المطاف إلى فاتورة يتحمّلها المستهلك في أوروبا وآسيا على حد سواء.
لكن لهذا التحول وجهاً آخر، فكل سفينة تمر قرب الساحل الإفريقي الشرقي والجنوبي هي فرصة كامنة لموانئ ظلت لعقود بعيدة من قلب الخريطة الملاحية العالمية.
وبدأت بعض الدول الإفريقية تستشعر ملامح هذه الفرصة العابرة، وإن بدرجات متفاوتة تكشف عنها الأرقام بوضوح.
والحالة الأبرز هي ميناء والفيس باي في ناميبيا الذي خضع لعمليات تحديث خلال الأعوام الأخيرة، وأفادت شركات الشحن بأنه شهد طفرة ملحوظة، بخاصة في حركة الملاحة، بفضل موقعه المباشر على المسار البديل واستعداده اللوجستي المسبق لاستقبال هذا التدفق.
وإضافة إليه، استفادت موانئ كينيا وموريشيوس من ارتفاع ملحوظ في الحركة، فيما يجد ميناء مومباسا الكيني نفسه فجأة في موقع جغرافي أكثر جاذبية مما كان عليه قبل أشهر قليلة، بعدما كان ينظر إليه تقليدياً على أنه ميناء إقليمي ثانوي مقارنة بموانئ الخليج والبحر الأحمر.
أما تنزانيا، فتبدو أمام فرصة من نوع مختلف، أقرب منها إلى المكسب اللوجستي المباشر، إذ يرى خبراء اقتصاديون أن الأزمة قد تدفع دول شرق إفريقيا، وفي مقدمتها تنزانيا، نحو تسريع جهود تحقيق الاكتفاء الذاتي في إنتاج الأسمدة والوقود، بدلاً من الاعتماد على واردات مضطربة من منطقة الخليج المتأثرة بالحرب، كما قد تدفعها إلى البحث عن أسواق تصدير بديلة تقلل من اعتمادها التاريخي على شركاء الشرق الأوسط التقليديين.
لكن هذه المكاسب، على رغم واقعيتها الرقمية، تحمل في طياتها سؤالاً جوهرياً لا يمكن تجاوزه، هل هي فرصة استراتيجية قابلة للترسّخ والبناء عليها، أم مجرد تدفق عابر مرتبط بظرف أمني طارئ؟
طبقاً للمؤشرات المتوافرة، فإن موجة أزمة البحر الأحمر السابقة عام 2023 - 2024، قدّرت شركة الاستشارات الملاحية بأن نحو 12% من سعة شحن الحاويات العالمية كانت تُحول إلى طريق رأس الرجاء الصالح في ذروة تلك الموجة، وهو رقم يوضح أن التحول يمكن أن يبلغ كتلة حرجة كافية لإعادة تشكيل خرائط الاستثمار المينائي فعلياً، لكن شرط أن تقرأه الدول المستفيدة كفرصة استراتيجية تستحق استثماراً دائماً، لا أن تكتفي بانتظار مرور السفن.
وإذا كان هناك مثال صارخ على الفجوة بين الموقع الجغرافي المثالي والقدرة الفعلية على استثماره، فهو جنوب أفريقيا. فمن الناحية الجغرافية البحتة، تحتل بريتوريا موقعاً لا يضاهيه أي بلد إفريقي آخر على طريق رأس الرجاء الصالح، بموانئها الكبرى في ديربان وكيب تاون التي صممت أصلاً لتكون محطات رئيسة على هذا المسار بالذات. وسجلت هذه الموانئ بالفعل زيادة كبيرة في حركة المرور والتزود بالوقود منذ بداية موجة إعادة التوجيه.
ومع ذلك، وبحسب ما يشير إليه خبراء اقتصاديون، فإن جنوب أفريقيا لم تنجح حتى الآن في استغلال هذه الفرصة بالكامل، مقارنة بمنافسين أصغر حجماً اقتصادياً كناميبيا. والسبب لا يعود لنقص في الموقع أو غياب الطلب، بل لأزمات محلية متراكمة منذ أعوام، انقطاعات الكهرباء المتكررة المعروفة محلياً بـ"لود شيدينغ" التي تشلّ العمليات اللوجستية على مدى الساعة، وتدهور شبكة السكك الحديد التي يفترض أن تربط الموانئ بالمناطق الصناعية الداخلية وضعف الكفاءة التشغيلية في الموانئ الكبرى نفسها مقارنة بمنافسيها الأحدث استثماراً في التحديث، وعلى رأسها ميناء والفيس باي الناميبي الذي تفوّق نسبياً على رغم إمكاناته الأصغر.
المفارقة أن كينيا وناميبيا، بموارد أقل بكثير وبنية تحتية أقل تطوراً تاريخياً من جنوب إفريقيا، بدتا أكثر قدرة على التقاط اللحظة والاستفادة منها، بينما تقف بريتوريا اليوم متفرجة جزئياً على فرصة تمر أمام موانئها من دون أن تستطيع احتضانها بالكامل، مما يطرح سؤالاً أوسع يتجاوز الأزمة الراهنة، هل لا تزال جنوب إفريقيا، القوة الاقتصادية التقليدية للقارة، قادرة على قيادة المشهد اللوجستي الإفريقي، أم أن مركز الثقل بدأ فعلاً بالانتقال نحو جيرانها الأصغر لكن الأكثر جاهزية؟
ويمكن القول إنه خلف قصص النجاح الجزئية لبعض الموانئ، تكمن صورة أكثر قتامة على المستوى القاري العام. فالتقديرات الاقتصادية تشير إلى أن أزمة الشرق الأوسط قد تكلف إفريقيا تراجعاً في معدل النمو الاقتصادي بنحو 0.2% خلال عام 2026، وهي نسبة قد تبدو صغيرة على الورق، لكنها تعني عملياً، إذا ما طُبقت على ناتج محلي إجمالي أفريقي يتجاوز 3 تريليونات دولار، مليارات الدولارات من الفرص الضائعة والاستثمارات المؤجلة في قارة لا تزال غالبية اقتصاداتها تصارع من أجل تحقيق معدلات نمو تكفي لمواكبة النمو السكاني المتسارع.
هذا الأثر ينتقل عملياً عبر ثلاث قنوات متشابكة، قناة أسعار الطاقة، إذ يرفع أي اضطراب في مضيقي هرمز وباب المندب معاً كلفة استيراد النفط المكرر لمعظم الاقتصادات الإفريقية غير المنتجة للطاقة، وقناة كلف الشحن، إذ ينعكس الارتفاع الموثق في أسعار الحاويات (من نحو 2500 إلى 3000 دولار للحاوية الواحدة) مباشرة على أسعار الواردات الغذائية والصناعية، وقناة التضخم المستورد، حين تتراكم القناتان السابقتان لتضغطا على موازين المدفوعات وتغذّيا التضخم المحلي في اقتصادات تعاني أصلاً هوامش مالية ضيقة ومديونية مرتفعة.
وهذا الأثر ليس موزعاً بالتساوي على الإطلاق، فالدول الإفريقية المستوردة للطاقة والغذاء، وهي الغالبية الساحقة من دول القارة، تتحمل العبء الأكبر من هذا الارتفاع المزدوج في الأسعار والتأمين.
في المقابل، تبقى الدول "الممرّية" التي تستفيد من تحويل مسارات الشحن كناميبيا وكينيا، حالات استثنائية محدودة العدد، لا تكفي أرقامها مهما بدت لافتة لتعويض الخسارة الجماعية التي تتكبدها القارة بأسرها.
هنا تكمن المفارقة، ذلك أن إفريقيا تدفع ثمن حرب لا ناقة لها فيها ولا جمل. فالقارة التي لم تُستشَر ولم تشارك في قرارات الحرب أو السلم في الشرق الأوسط، تجد نفسها اليوم تتحمل تراجعاً في نموها يقاس بأعشار النقاط المئوية، بينما يقتصر نصيبها من "الفرص" الناتجة من الأزمة نفسها على مكاسب جزئية ومركزة جغرافياً في عدد محدود من الموانئ التي أحسنت الاستعداد قبل الأخرى.
وهذه المعادلة بين خسارة قارية عامة ومكاسب محلية محدودة تعيد للواجهة سؤالاً قديماً متجدداً حول موقع أفريقيا في النظام الاقتصادي العالمي، قارة تتأثر بعمق، وبأرقام قابلة للقياس، بكل اضطراب يقع على أطرافها الشرقية والشمالية، لكنها نادراً ما تملك صوتاً حقيقياً في صناعة القرارات التي تحدد مصيرها.
(أماني الطويل)